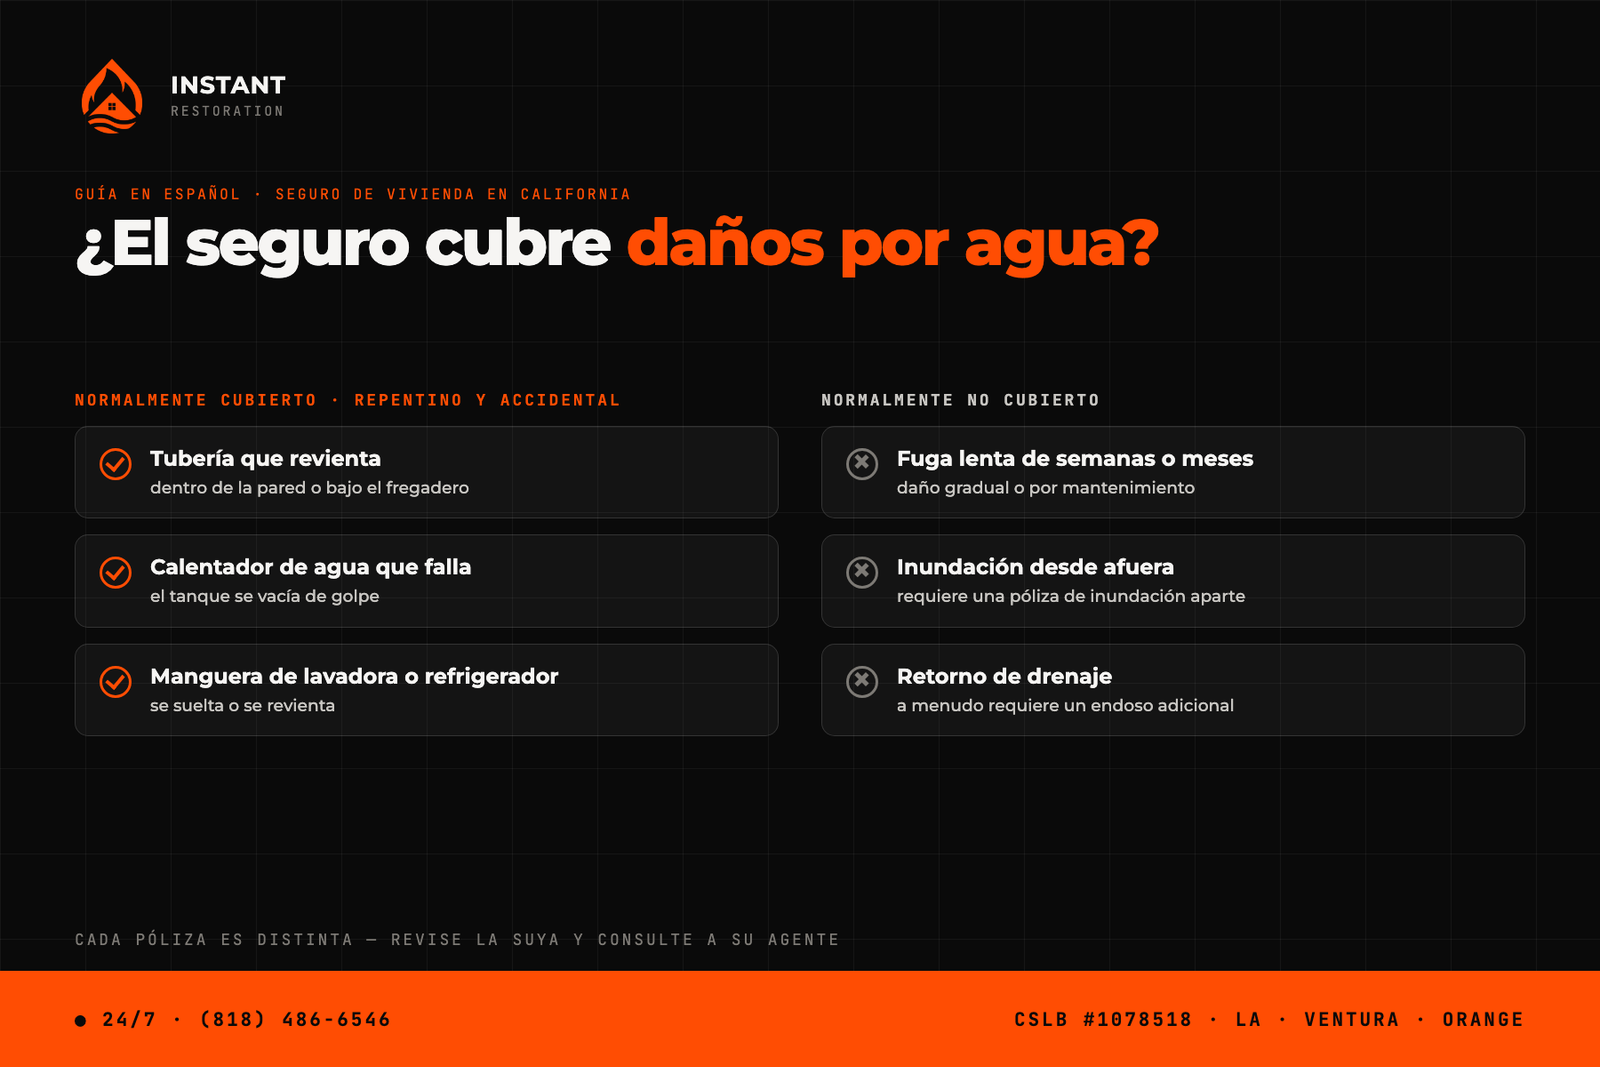
En la mayoría de los casos, sí: el seguro de vivienda en California normalmente cubre el daño por agua cuando es repentino y accidental, como una tubería que revienta, un calentador de agua que falla o una manguera de lavadora que se suelta. Lo que normalmente no cubre es el daño que viene de una fuga lenta que duró semanas o meses, de la falta de mantenimiento, o de una inundación que entra desde afuera. Para inundaciones se necesita una póliza separada. La respuesta exacta a si el seguro cubre daños por agua en su casa siempre está en su póliza, así que en esta guía explicamos qué suele estar cubierto, qué no, y qué hacer en las primeras horas para que su reclamo quede bien documentado. Somos contratistas de restauración con licencia en California, no agentes de seguros: esta guía es informativa y no reemplaza la lectura de su póliza ni la conversación con su agente.
¿Qué daño por agua cubre normalmente el seguro de vivienda en California?
La frase clave en casi todas las pólizas es “repentino y accidental”. Si el agua apareció de golpe por una falla que usted no podía prever, lo más probable es que el daño esté cubierto. Estos son los casos más comunes que vemos:
- Una tubería que se rompe dentro de la pared, en el techo o debajo del fregadero.
- Un calentador de agua que falla y vacía el tanque en el garaje o en un clóset.
- La manguera de la lavadora o la línea de la máquina de hielo del refrigerador que se revienta.
- Un lavabo o una tina que se desborda por accidente.
- Agua de lluvia que entra porque una tormenta rompió primero el techo o una ventana.
En esos casos, la cobertura normalmente incluye el daño a la estructura de la casa: paredes, pisos, gabinetes y techos. Según su póliza, también puede incluir sus pertenencias y gastos adicionales de vivienda si la casa no se puede habitar mientras se repara. Lo que casi nunca paga es la reparación de la pieza que falló. Es decir, el seguro puede pagar el piso y la pared mojados, pero no necesariamente la tubería vieja que causó la fuga.
¿Qué daños por agua normalmente no están cubiertos?
Las exclusiones cambian de una póliza a otra, pero estas son las más comunes:
- Fugas lentas o repetidas. Una fuga que goteó durante meses debajo del fregadero o detrás de la regadera muchas veces se considera daño gradual, y muchas pólizas lo excluyen o lo limitan.
- Falta de mantenimiento. Un techo que ya estaba gastado, sellos viejos o problemas conocidos que no se repararon.
- Inundación desde afuera. Agua que sube desde la calle, el patio o un arroyo y entra a la casa.
- Lodo y flujos de escombros. Después de los incendios, las laderas quemadas pueden soltar lodo con las lluvias. Explicamos cómo funciona esa cobertura en nuestra guía (en inglés) sobre si el seguro cubre deslaves y flujos de escombros en California.
- Retorno de aguas negras del drenaje. Muchas pólizas lo cubren solo si usted tiene un endoso adicional. Si le pasa, lea primero nuestra guía (en inglés) sobre qué hacer cuando se regresa el drenaje, porque es agua contaminada.
Que algo aparezca en esta lista no significa que todo esté perdido. Algunas pólizas incluyen coberturas adicionales o endosos que cambian la respuesta. Busque la sección de daños por agua y la sección de exclusiones en su póliza, y pregúntele a su agente exactamente qué aplica en su caso.
¿El seguro de vivienda cubre inundaciones en California?
No. Según FloodSmart, el programa de seguro contra inundaciones de FEMA, las pólizas estándar de propietarios de vivienda no cubren los daños por inundación. Para eso se necesita una póliza de inundación, ya sea del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada. Una póliza de inundación puede tener un período de espera antes de entrar en vigor, así que pregúntele a su agente cuándo empieza la cobertura y no espere a que se pronostique una tormenta para comprarla.
La diferencia entre “agua” e “inundación” importa mucho en el reclamo. Si el viento de una tormenta daña el techo y la lluvia entra por ese hueco, eso normalmente se trata bajo su póliza de vivienda. Si el agua sube desde la calle y entra por debajo de la puerta, eso normalmente es inundación.
¿El seguro cubre el moho que aparece después del daño por agua?
Depende. Muchas pólizas cubren el moho solo cuando es resultado directo de un daño por agua cubierto que se atendió a tiempo, y muchas ponen un límite bajo al monto que pagan por moho. Si el moho creció por una fuga lenta o por humedad que duró meses, es común que no esté cubierto. Explicamos esto con más detalle en nuestra guía (en inglés) sobre si el seguro de vivienda cubre el moho en California.
La lección práctica es la misma para la cobertura y para su casa: actuar rápido y secar bien es lo que evita que un problema de agua se convierta en un problema de moho. Si el moho ya apareció, nuestra remediación de moho se hace bajo contención, y la verificación final la hace un higienista independiente, no nosotros.
¿Qué debe hacer primero para proteger su reclamo?
Las primeras horas deciden cuánto daño hay y qué tan fácil será documentarlo. En orden:
- Detenga el agua. Cierre la llave del aparato que falló o la llave de paso principal de la casa. Aprenda hoy dónde está la suya.
- Cuide la electricidad. Si hay agua cerca de enchufes o aparatos, no la pise. Si es seguro llegar al panel eléctrico, apague esa zona.
- Tome fotos y video antes de mover o secar nada. Grabe el origen del agua, cada cuarto afectado y sus pertenencias dañadas. La fecha y la hora de cada foto ayudan.
- No tire nada todavía. Fotografíe todo lo dañado y pregúntele a su aseguradora antes de desechar muebles, alfombras o materiales.
- Avise a su aseguradora pronto. Anote el número de reclamo, el nombre de cada persona con quien habla y la fecha.
- Evite que el daño crezca. La mayoría de las pólizas espera que usted tome medidas razonables para evitar más daño, como sacar el agua y empezar el secado. Guarde todos los recibos.
Para el paso seis es donde entra nuestro equipo de restauración de daños por agua: extracción del agua, mapeo de humedad para saber hasta dónde llegó, retiro de lo que no se puede secar y secado estructural con lecturas que lo comprueban.
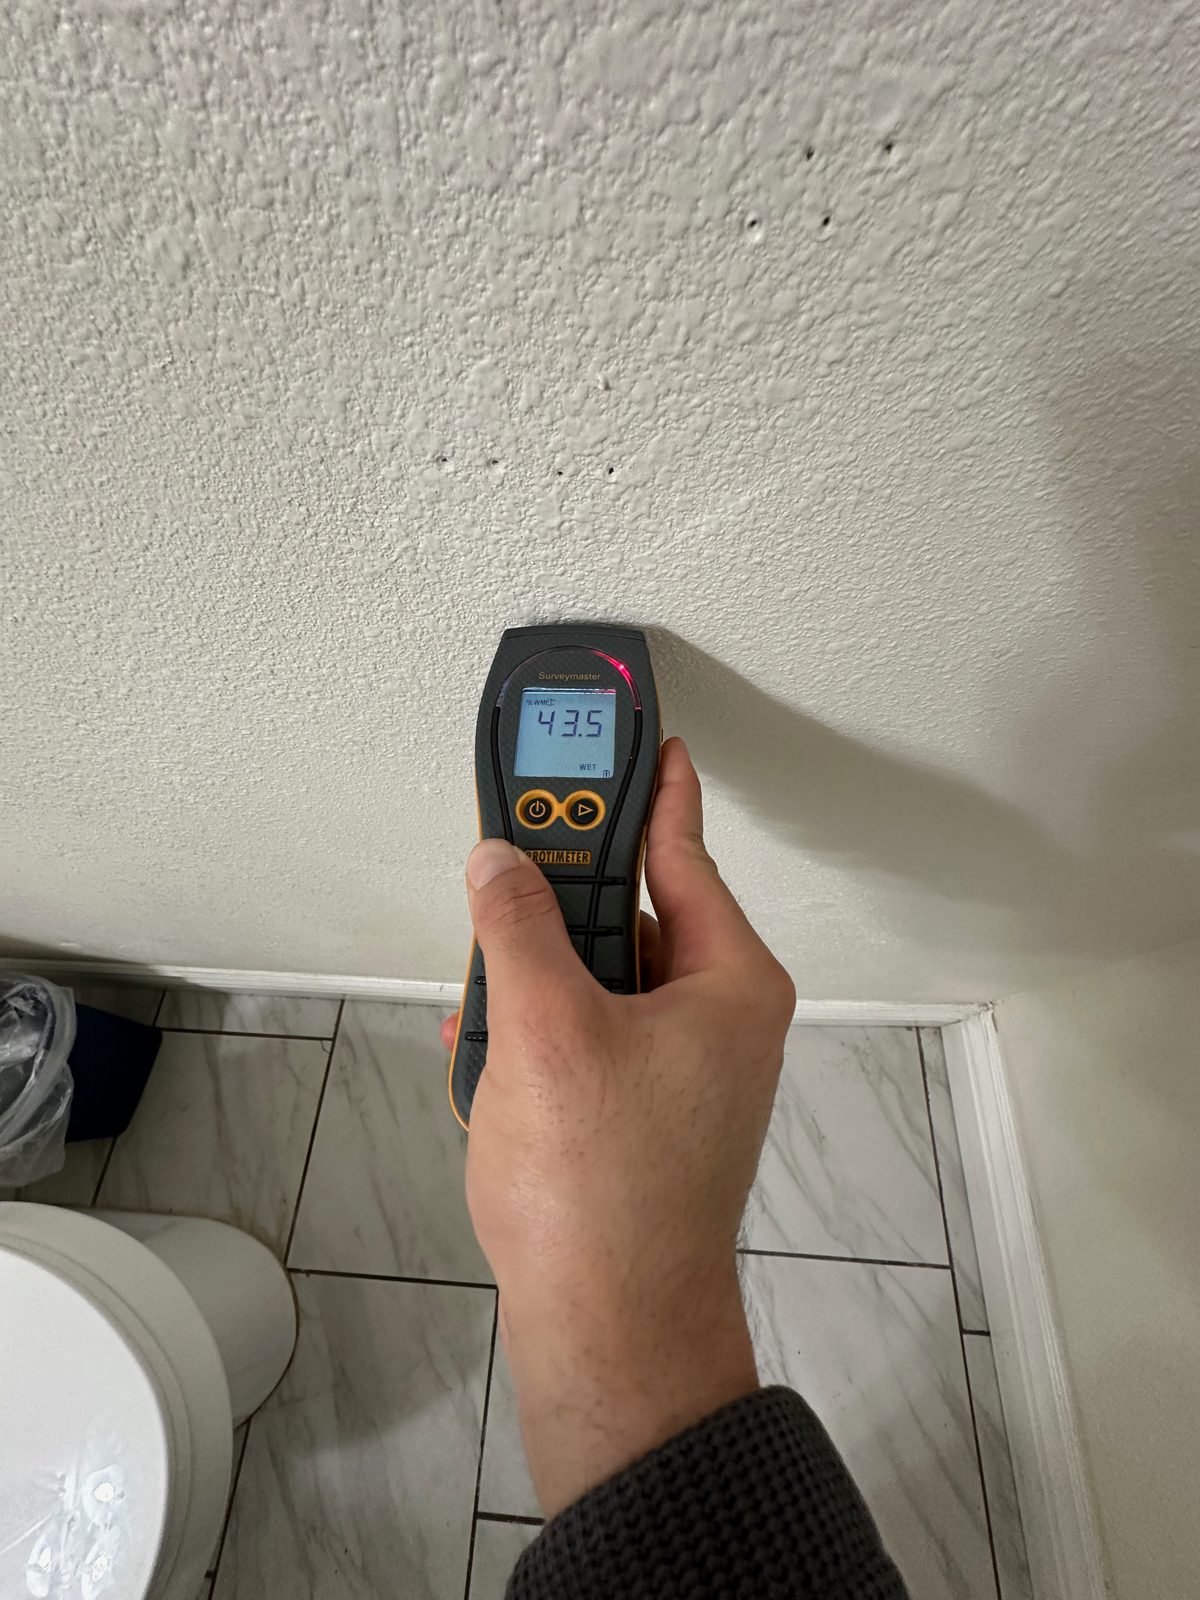
Así se ve la documentación que protege su reclamo: lecturas de humedad con medidor profesional, registradas pared por pared — trabajo real en Oxnard, CA.
¿Cómo ayuda una compañía de restauración con la documentación del reclamo?
Nuestro trabajo es documentar el daño y restaurar la casa. En la práctica eso significa fotos de cada etapa, lecturas de humedad con fecha que muestran hasta dónde viajó el agua, un estimado detallado partida por partida, y suplementos cuando al abrir una pared aparece daño que no se veía. Esa documentación técnica es lo que el ajustador de su aseguradora necesita para evaluar el reclamo.
Lo que no hacemos también es importante. No somos ajustadores públicos ni asesores de seguros: no representamos a nadie frente a la aseguradora y no le decimos qué aceptar. Usted es el titular del reclamo. Y hay que decirlo con claridad: el pago de la restauración es responsabilidad del cliente, sin importar lo que decida la aseguradora. El seguro es su reembolso, no una condición del pago.
¿Dónde puede pedir ayuda si tiene problemas con su aseguradora?
El Departamento de Seguros de California tiene una línea de ayuda gratuita para consumidores: 1-800-927-4357. Puede llamar si tiene preguntas sobre su póliza, si no entiende una decisión sobre su reclamo o si cree que su aseguradora no le está respondiendo. Antes de llamar, tenga a mano su número de póliza, su número de reclamo y sus notas con fechas.
¿Tiene agua en su casa ahora mismo? Llame al (818) 486-6546 — hablamos español. Contestamos las 24 horas, los 7 días de la semana. Le damos una evaluación gratuita, le mostramos con lecturas de humedad qué está mojado y qué no, y documentamos todo para su expediente. Atendemos casas en los condados de Los Ángeles, Ventura y Orange.
Oren Gedalia, Owner — CSLB #1078518